费用管控,正在从企业经营的“后端账房”,走向支撑决策的“数据中枢”。
这一变化的背景很清晰:一边是发票全面数字化,自 2024 年 12 月 1 日起,全面数字化电子发票(数电票)已在全国正式推广应用;另一边是会计工作整体迈入数智化阶段,2026 年 9 月,财政部就《关于加快推进会计数智化工作的指导意见(征求意见稿)》公开征求意见。两套政策叠加,正在重构企业费用管控的“新格局”。
纸质发票加速退场,让手工贴票报销逐渐失去存在意义;而会计数智化的导向,又要求财务从“核算型”转向“管控型”。企业要么被动应付合规,要么主动把费用数据沉淀为可分析的经营资产——两条路,成本与回报截然不同。
新格局下,费用管控到底该怎么建?本文以泛微数智化费控管理平台“齐业成”为样本,拆解其“业财票税档一体化”的破局逻辑。
一、新格局的三重驱动力
费用管控的变革,并非单纯的技术升级,而是政策、技术、管理三股力量共同推动的结果。
政策驱动最为直接。数电票全国推广后,发票实现“去介质、赋码制、赋额制”,以数字化形态存在,与纸质发票具有同等法律效力,且含数字签名、无需加盖发票专用章即可入账归档。与此同时,财政部指导意见明确要求“深化电子凭证会计数据标准应用,实现电子凭证接收、报销、入账、归档全流程无纸化自动化处理和电子会计档案单套归档管理”,并“推动财务系统与业务系统深度集成,建设数据和流程驱动的业财一体化智能平台”。
技术驱动提供了可行性。人工智能、低代码、OCR 识别、银企直联等能力走向成熟,让“自动填单、智能审批、自动支付、自动入账、自动归档”的全程自动化报销成为可能。
管理驱动则改变了目标。指导意见提出,要推动财务管理“从事后分析向事前预测、事中管控转型”。费用管控不再只是“把账记对”,而是要“把风险管住、把决策支撑好”。
二、传统费控的四道坎
尽管方向明确,多数组织仍卡在四个老问题上:
员工报销难。发票难以归集,漏报、丢票时有发生;填单繁琐、贴票易错;审批周期长,员工资金压力大。
领导审批难。审批缺乏预算对比与事项核实的数据支撑,潜在风险难以识别,大量精力消耗在低效审核上。
财务复核难。发票核验工作量大、重复度高;支付有人工干预,风险高;记账凭证手工处理,容易出错。
制度落地难。业务与财务数据脱节,预算执行难以管控;津贴、补助标准复杂,合规制度难以真正落地。
这四道坎的本质,是业务流与财务流的断裂。
三、泛微齐业成的破局逻辑:业财票税档一体化
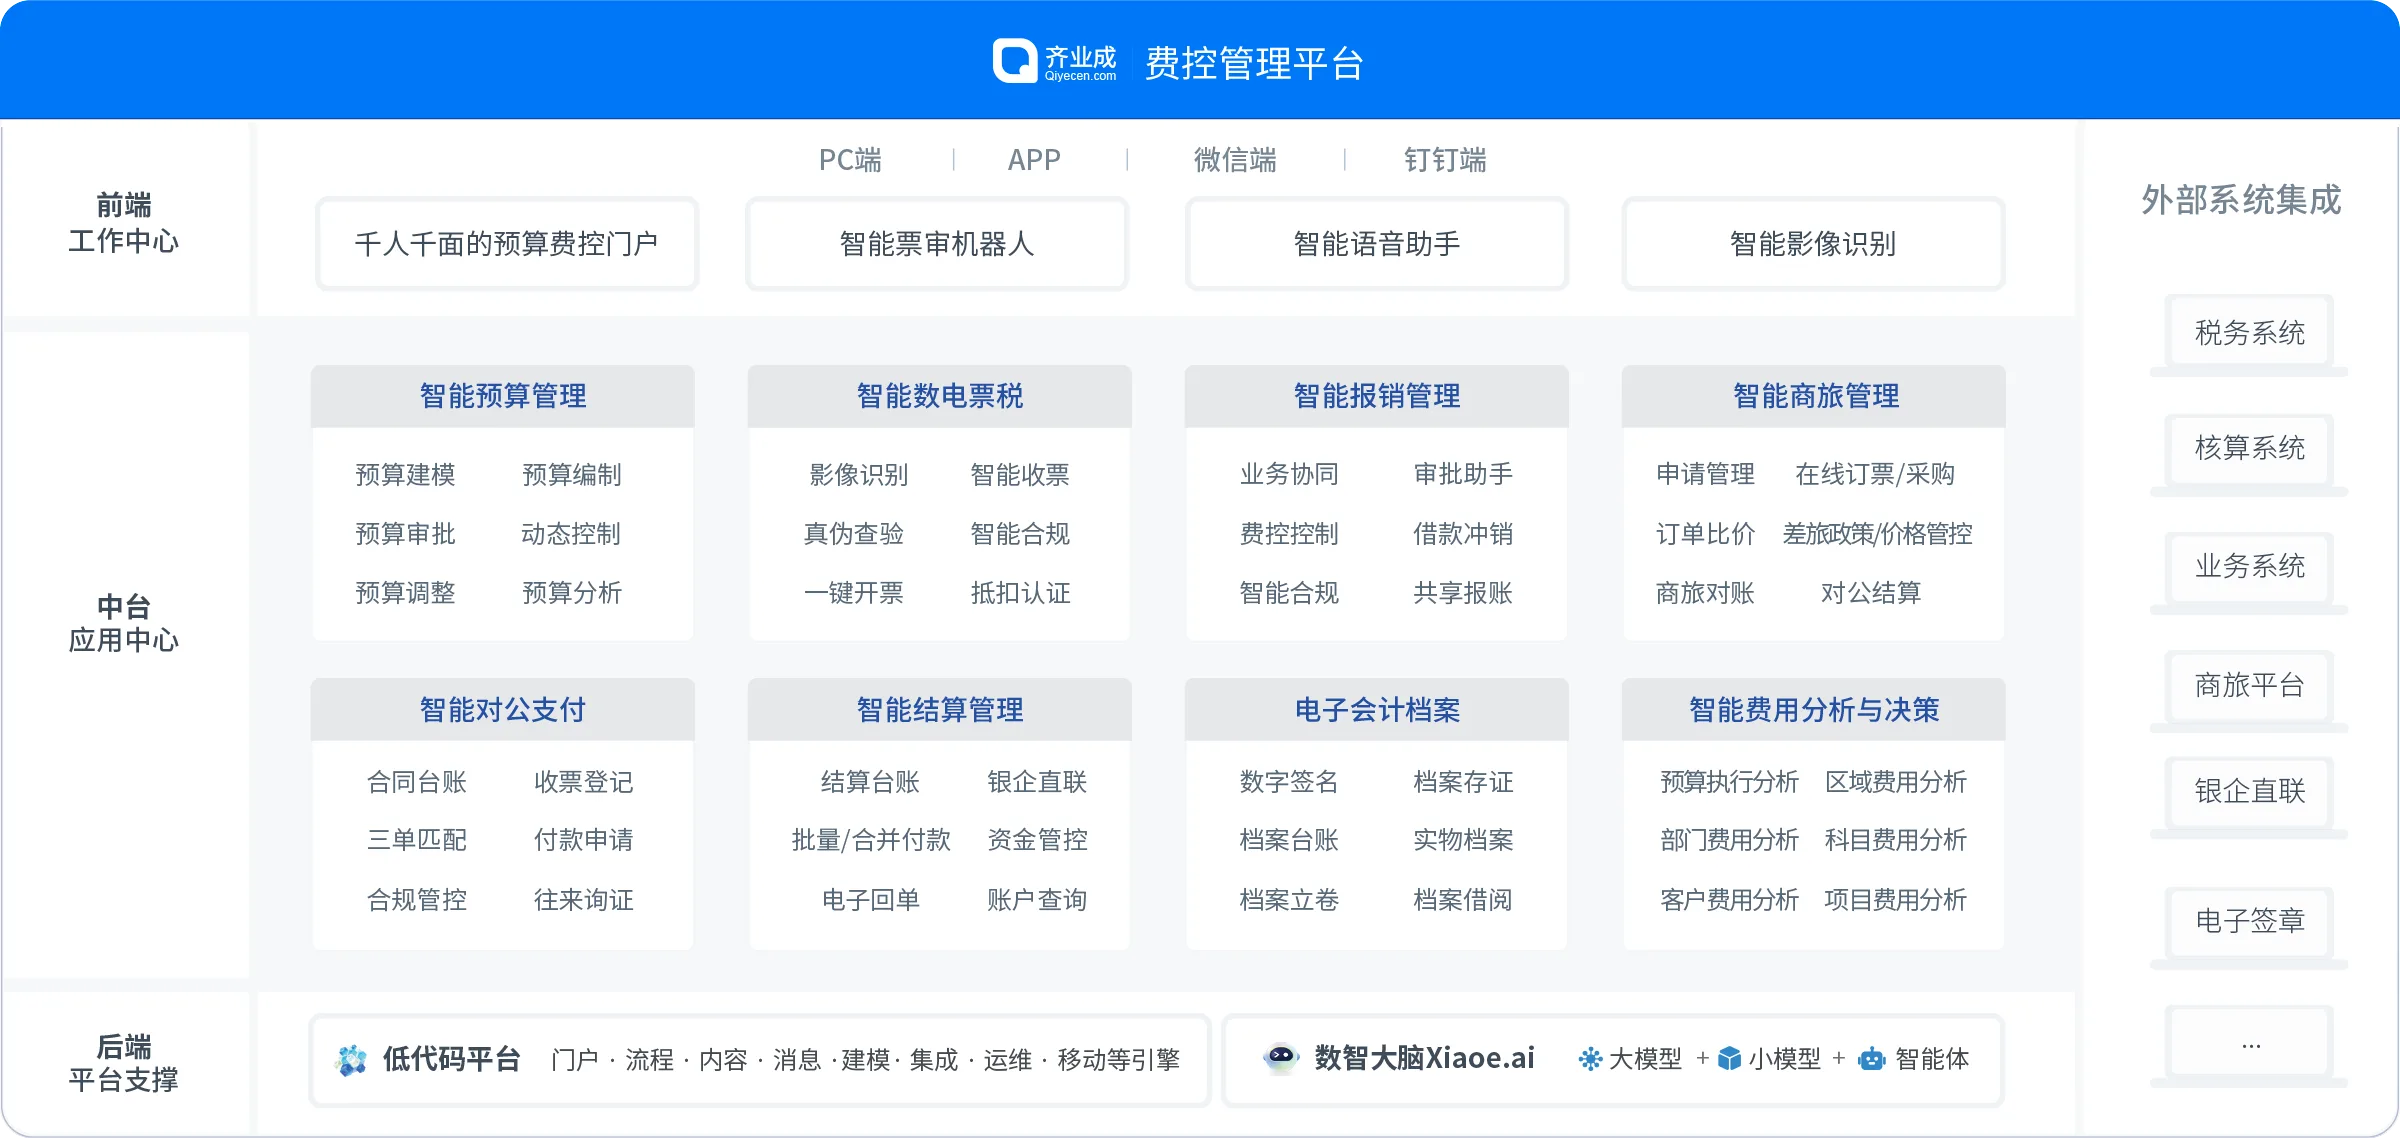
泛微齐业成给出的解法,是把预算、消费、发票、报销、支付、记账、档案全链路打通,形成“业财票税档”一体化运营体系。
从能力看,齐业成围绕几个关键环节做深:
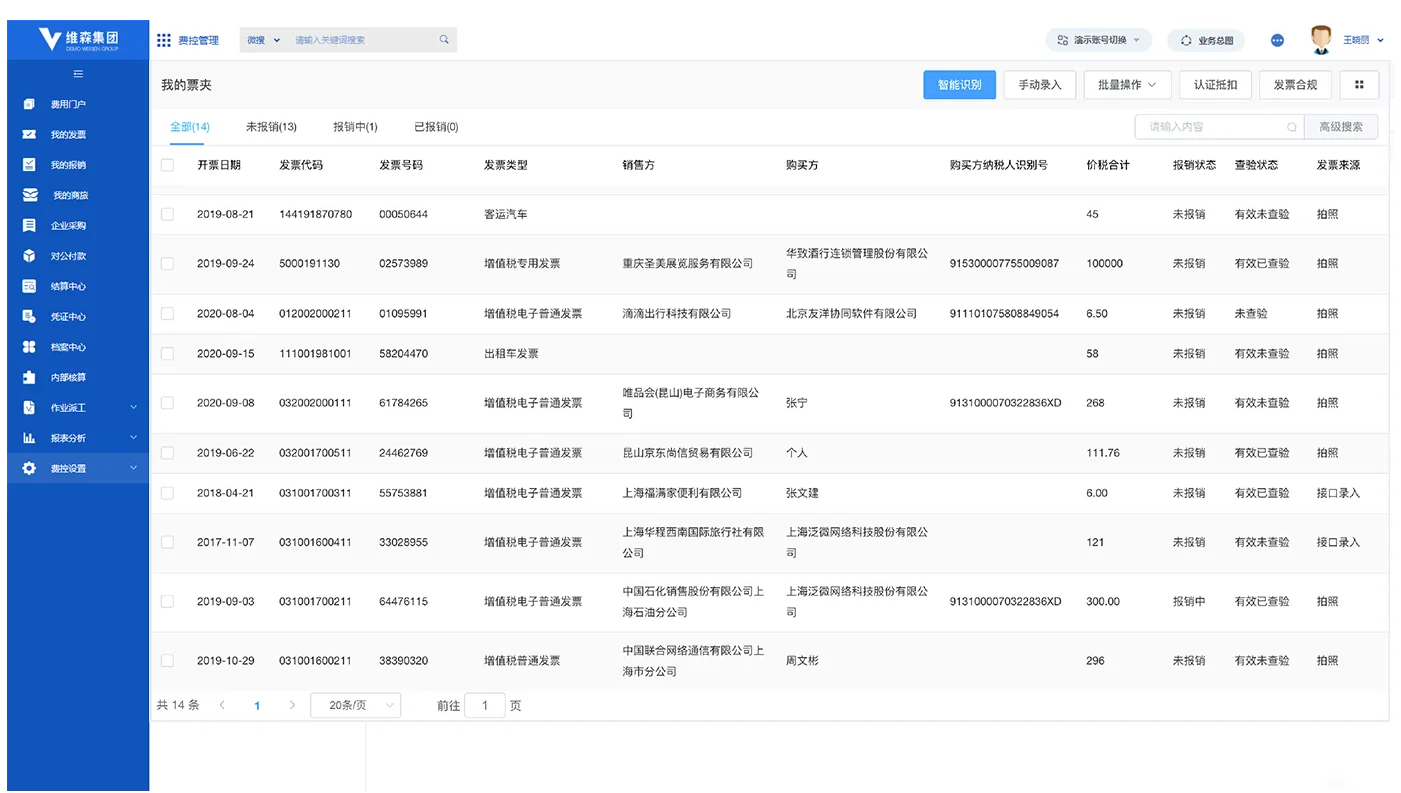
一是发票自动采集与验真查重,支持拍照、扫码、邮箱、乐企直连等多渠道获取,自动完成查验、查重、价税分离;二是智能审批,将预算、费用标准、信用、资金等规则内嵌流程,审批时可直接关联预算、项目、合同等多维数据;三是银企直联,审批通过的付款单一键发起银行支付,回单自动认领匹配;四是自动核算,按预设凭证模板自动生成记账凭证并推送财务系统;五是电子会计档案,报销与支付完成后自动生成电子凭证并按会计档案要求归档,支持电子签名防篡改、全程可追溯。
从覆盖度看,泛微齐业成的客户覆盖 87 个细分行业,并由 300 多家服务网点提供本地化支持,服务网络覆盖全国七大区及新加坡、马来西亚、阿联酋、日本、印尼等海外地区。
四、业财深度协同如何落地
“一体化”听起来抽象,落地靠的是三件事:数据同源、流程贯通、系统集成。
数据同源。业务发起时即携带财务所需的科目、辅助核算、预算占用等信息,让财务记录与业务单据一一对应,避免“两套账”。
流程贯通。从事前申请、预算编制、费用报销、发票管理、审批流转、支付结算到电子档案归档的全链路在线流转,预算在申请环节即实时占用并比对,超预算或无预算自动预警、拦截。
系统集成。依托泛微低代码平台,与ERP、HR、税务等系统深度对接,支持私有化、信创环境及公有云多种部署形态,保护企业既有 IT 投资。
这恰好呼应了财政部指导意见关于“统一业务、财务数据标准,深化业务与财务在数据、流程、机制等方面的连通融合”的要求。
五、给企业选型的三个判断
站在 2026 年的节点,企业在评估费控管理平台时,建议跳出“比功能清单”的惯性,看三个更根本的维度。
一看政策适配度。数电票与会计数智化指导意见已经把“无纸化、标准化、可溯源”变成硬要求,平台是否内置电子凭证会计数据标准、是否支持电子会计档案单套归档,应作为一票否决项。
二看系统集成力。费控不是孤岛,能否与现有 OA、ERP、HR、税务系统打通,灵活扩展,决定了它能否真正融入业财协同,而不是新增一个“数据烟囱”。
三看安全可控性。在 AI 深入财务流程的当下,平台是否提供可控的权限、审计与治理机制,数据能否留在企业内网(私有化/信创),直接关系到财务数据的合规与安全底线。
结语
费用管控的数智化,不是给报销流程加几个按钮,而是让财务从“记录结果”走向“支撑决策”。当数电票全面铺开、会计数智化指导意见指明方向,像泛微齐业成这样的“业财票税档一体化”平台,正在成为企业把政策要求转化为管理能力的抓手。全过程、全方位、全产品、移动化、智能化、平台化、全程数字化的齐业成费控系统,助力企业实现全过程报销支撑、全方位合格管控。
泛微华南业务运营中心成立于2003年,泛微华南业务运营中心依托“泛微软件”致力于OA软件本地化的发展,提供两小时服务圈承诺,是一家专门从事OA管理软件销售和实施服务以及二次开发,渠道业务为一体的软件厂商。则契约锁是我们的战略伙伴,满足客户各类集成对接需求,为客户提供符合实际业务签署需求的电子签方案。
在华南区域有22个城市有本地化服务机构,总部设立于泛微深圳,下辖泛微东莞、泛微佛山、泛微珠海、江门、汕头、湛江、揭阳、河源、韶关、潮州、肇庆、梅州、茂名、湛江,韶关、广州、南宁、柳州、桂林、贺州、钦州、河池等华南区域城市以及香港,澳门等区域。
泛微深圳地址:广东省深圳市南山区兴隆街1号汉唐大厦12楼整层(华侨城地铁站B出口170米直达)
泛微深圳电话:0755-83144692 QQ:70222529
 粤公网安备44030002004387

 咨询微信

